今月の不動産動向を見ると、セグメント化していることが分かります。
戸建て市場は比較的ニュートラルな状態を維持していますが、コンドミニアムは引き続きバイヤー優位。一方、全米では住宅ローン金利が急上昇しており、コナやハワイ島のバイヤーにとっても新たな判断材料になっています。
物件タイプ、価格帯、融資の有無、物件の状態、そしてロケーションによって、売れ方が違っています。
全米住宅市場を取り巻く環境
第3四半期に入り、全米の住宅市場を取り巻く環境は大きく変わってきました。
インフレ懸念を背景に政策金利が上がり、債券利回りが上昇し、10年米国債利回りは10月初めに一時5.3%を超えました。およそ24年ぶりの高水準です。当然ながら、住宅ローン金利も上昇し、30年固定金利は10月2日時点で7.57%。1週間で0.25%上昇しました。
消費者は、金利が短期間でどれだけ動いたかに敏感に反応します。
最新の週間データでは、
-
市場に出ている住宅は約113万戸で、前年比3.8%増
-
新規成約物件数は約7万件で、前年比6.1%減
-
契約キャンセル率は13%超で、2022年以来の高水準
-
中央値の平方フィート単価は$213で、前年をわずかに下回る
-
売出中物件の約42.5%が値下げを実施
第2四半期までは全米でも比較的しっかりとした需要が見られましたが、第3四半期に入り、金利上昇とともにその勢いが徐々に弱まってきました。
金利上昇がコナに与える影響
コナおよび、ハワイ島西側の不動産市場は、一般的なアメリカ本土の住宅市場とはかなり状況が異なります。セカンドホーム需要、現金購入のバイヤー、リゾート物件、そして幅広い価格帯が混在しています。
例えば、$700,000のコンドミニアムを住宅ローンで購入する層と、$1000万の住宅を現金で購入する層では、金利の影響はまったく異なります。
それでも、金利は重要です。購買力に直接影響しますし、資産を不動産に置くのか、それとも高利回りの債券などに置くのかというオプションが生まれます。
コナの戸建て住宅市場は比較的ニュートラル
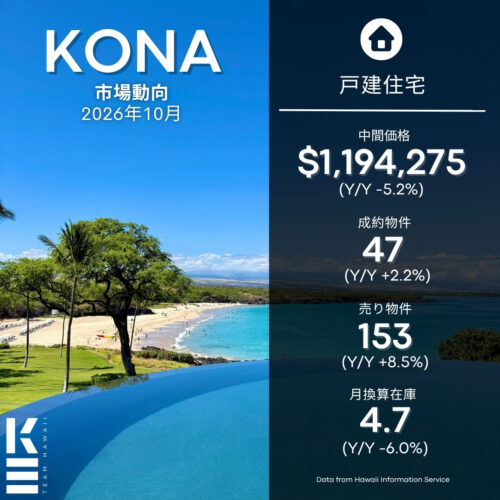
カイルア・コナの戸建て住宅の年初来中央値は現在$1,194,275で、前年比5.2%下落しています。
ここ数年の大きな価格上昇を経て、おおよそ2023年~2024年頃の価格水準に戻ってきたと見ることができます。
一方で、直近には少し前向きな動きもあります。中央値は前月からわずかに上昇し、成約時の平方フィート単価も$681に上がりました。 前年比ではまだ6.2%下落していますが、前月比では少し改善しています。
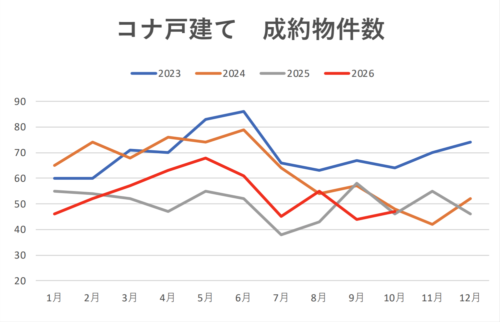
取引件数も比較的しっかりしています。年初来の戸建て成約件数は284件で、前年同期比2.2%増です。
需給バランスは比較的安定
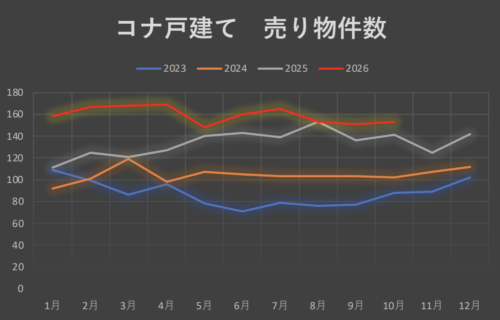
売り物件在庫は、9月1日の151件から10月1日の153件へと、わずかな増加にとどまりました。 一方、成約物件は44件から47件へ増えています。 現在の戸建て在庫は約4.7か月分で、前年比では6%減少しています。
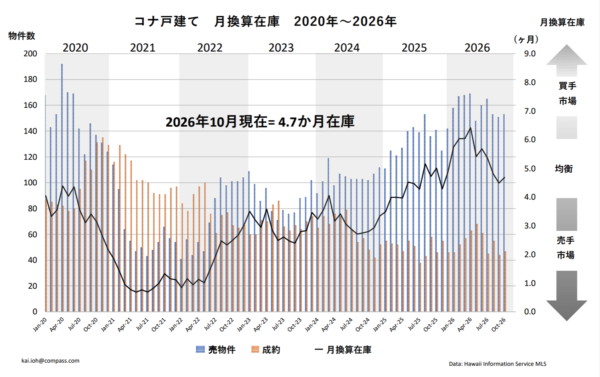
一般的に、4〜6か月の在庫程度がニュートラルな市場と言われています。明確な売り手市場でも買手市場でもありません。
市場滞留日数の中央値は37日で、前年比32.1%増。
値下げ率から見える重要な違い
今回のデータで、興味深いのが値下げ率です。
現在売出中の戸建て153件のうち、72件が値下げを経験しています。約47%です。 一方、成約物件47件のうち、値下げをした物件は12件。約26%です。
ちなみに、全米の売り物件の値下げ率は約42.5%です。
高めにつけて市場を模索する、という方法もありますが、今のマーケットでは慎重に考えた方がいいでしょう。
価格帯によってまったく違う戸建て市場
全体の中央値だけを見ていると、現在のコナ市場を正確に把握できないことがあります。
価格帯によって、状況がかなり違うからです。
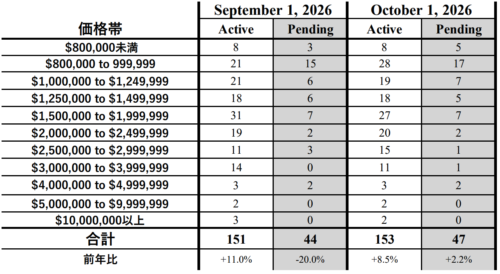
$800,000〜$999,999
この価格帯は、現在も比較的動きのある戸建てセグメントです。アクティブ在庫は21件から28件に増えましたが、ペンディングも15件から17件へ増加しています。競争物件は増えていますが、バイヤーの動きも比較的しっかりしています。
$2M〜$2.999M
現在、売りが35件あるのに対して、成約はわずか3件。およそ12対1です。$100万未満の価格帯とは、まったく違うマーケットです。
この価格帯の売主にとっては、競合物件をかなり注意深く見る必要があります。
$4M〜$5M
ところが、さらに価格帯が上がると状況がまた変わります。現在、アクティブはわずか3件、成約は2件です。この2件はいずれも私が担当している物件です。高額になるほど必ず動きが鈍くなる、というわけではありません。
ラグジュアリー市場では、供給そのものが少ないニッチな価格帯もありますし、バイヤー層もかなり限定されています。
コナのラグジュアリー不動産では、全体の中央値よりも「競合する物件が何件あるか」を見る方が、実務的には役に立つことが多いです。
コナのコンド市場は引き続きバイヤー優位
コンドミニアム市場は、戸建てよりも弱い状態が続いています。
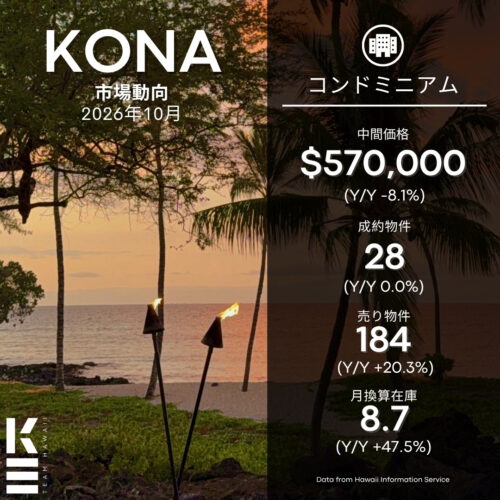
ただし、10月には少し改善も見られました。
年初来のコンド価格中央値は$570,000で、前年比8.1%下落。平方フィート単価の中央値は$630で、前月の$628からわずかに上昇しています。 ただし、前年比では4.7%下落しています。
取引件数も減少しており、年初来では200件。前年比17%減です。
全体として見ると、コンド市場は戸建てよりも明らかにソフトです。
10月は需給バランスに改善
一方、10月には少し興味深い変化がありました。売り物件庫は197件から184件へ減少。1か月で約6.6%減です。
同時に、成約件数は24件から28件へ増加。約17%増となりました。
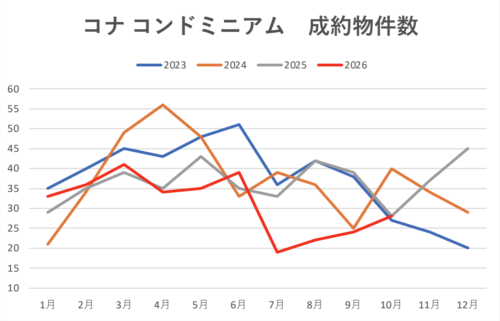
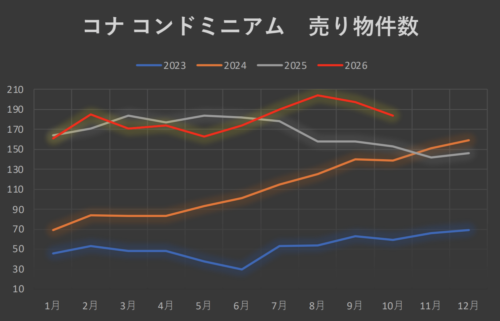
在庫が減り、成約が増えるという組み合わせは、短期的には前向きなサインです。もちろん、コナのような小さなマーケットでは、1か月だけでトレンドと判断することはできません。
ただ、今後数か月はぜひ注目したい数字です。
コンドは引き続きバイヤーに選択肢が多い
現在、コナのコンド在庫は約8.7か月分。前年比では47.5%増です。ニュートラルと考える4〜6か月をかなり上回っているため、全体としては明確にバイヤー優位です。
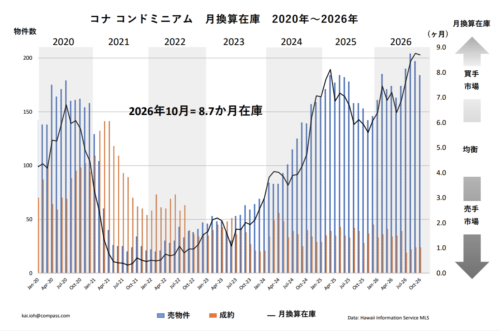
一方で、マーケット滞留日数の中央値は51日で、前年比3.8%減。
これは少し面白い数字です。
バイヤーには以前より多くの選択肢がありますが、「価格と物件内容が合っている」と感じるものには、きちんと動いているということです。市場は動いています。
コンドも価格帯によって動きが違う
$500,000〜$750,000は、現在比較的動きのあるコンド価格帯です。
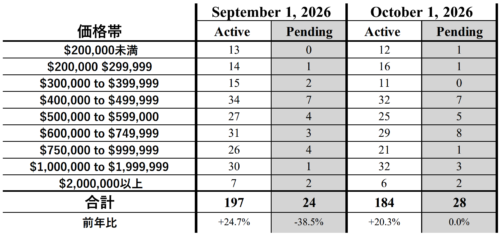
$500,000〜$599,999では、売り物件25件に対して成約5件。
$600,000〜$749,999では、売り物件29件に対して成約8件です。
一方、$1M〜$2Mになると、売り物件32件に対して成約はわずか3件。
10対1を超えています。
これも、「コナのコンド市場は弱い」と一言でまとめるだけでは、実際の状況が見えてこない良い例です。
コンドでは値下げ後に成約するケースも多い
現在の市場に出ているコンド184件のうち、86件、約47%が値下げをしています。成約中28件のうち、値下げを経験しているものは13件。
約46%です。これは戸建てとはかなり違う数字です。
戸建ての場合、成約物件の値下げ率は大きく下がります。ところがコンドでは、ほぼ同じです。
コンド市場では現在も価格調整が進んでいると考えられます。
値下げをしたから売れないのではなく、値下げによって現在のバイヤーが考える適正価格に近づき、そこから成約につながるケースも多いのが実際です。
コンドでは融資条件も重要
コンド市場では、融資についても以前より注意が必要です。審査基準はプロジェクトによって異なり、保険、HOAの積立金、オーナー居住率、訴訟、修繕状況、管理組合の書類などが融資可否に影響することがあります。
これは、売主にも影響します。持っているコンドプロジェクト自体への融資が難しくなれば、購入可能なバイヤーの数そのものが減ります。
バイヤープールが小さくなれば、売却期間や価格にも影響します。
コンドを購入する場合、「ユニットそのもの」だけでなく「建物全体」を理解することが、ますます重要になっています。
全米市場の弱さがそのままコナに来るわけではない
全米では、第3四半期に住宅ローン金利が上昇し、住宅需要が弱まってきました。住宅ローン申請件数も金利上昇とともに減少しています。
ただし、住宅市場を支える要素もあります。
雇用環境は比較的安定しており、米国株式市場も高い水準を維持しています。これは、ハワイのラグジュアリー不動産市場にとって重要です。コナやコハラコーストの購入者の多くは、給与所得だけでなく、株式、事業収入、投資ポートフォリオ、蓄積した資産などを背景に不動産を購入しています。
そのため、ラグジュアリーリゾート市場は、住宅ローンへの依存度が高いアメリカ本土の一般的な郊外住宅市場とは、違った動きをすることがあります。
リゾート
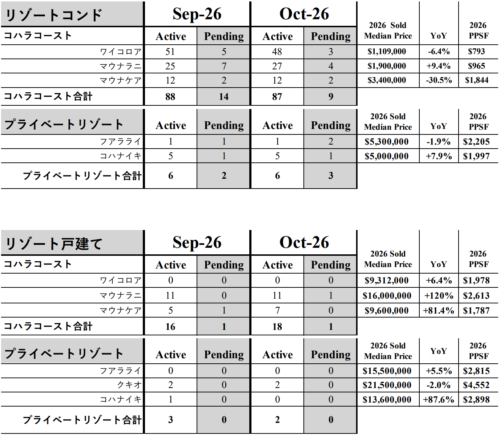
リゾートは個々の金額は非常に大きいのですが、取引件数がかなり限られます。
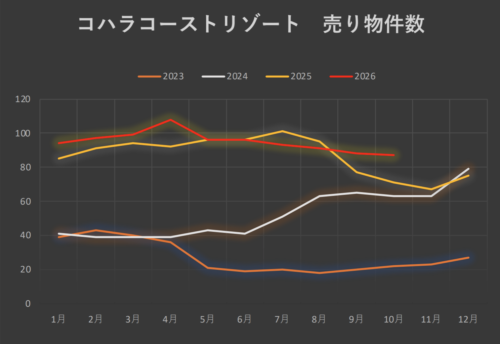
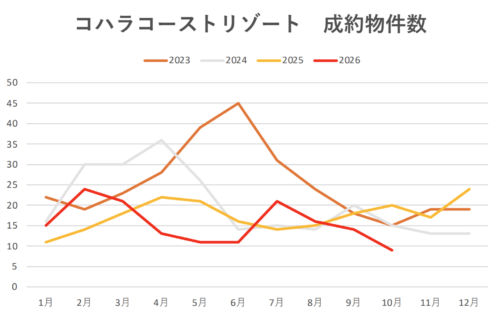
より詳細な市場分析はまた年末に行います。ハワイ島リゾート市場の2026年前期の市場動向まとめはこちらからどうぞ、